
Ett privatlån är ett lån som normalt tas utan att någon specifik egendom lämnas som säkerhet. Det skiljer sig exempelvis från ett bolån, där bostaden fungerar som säkerhet för banken. Eftersom pengarna från ett privatlån inte är knutna till ett bestämt köp kan låntagaren i regel själv bestämma vad de ska användas till. Det gör låneformen flexibel, men innebär samtidigt att räntan vanligtvis är högre än på lån där långivaren har en säkerhet.
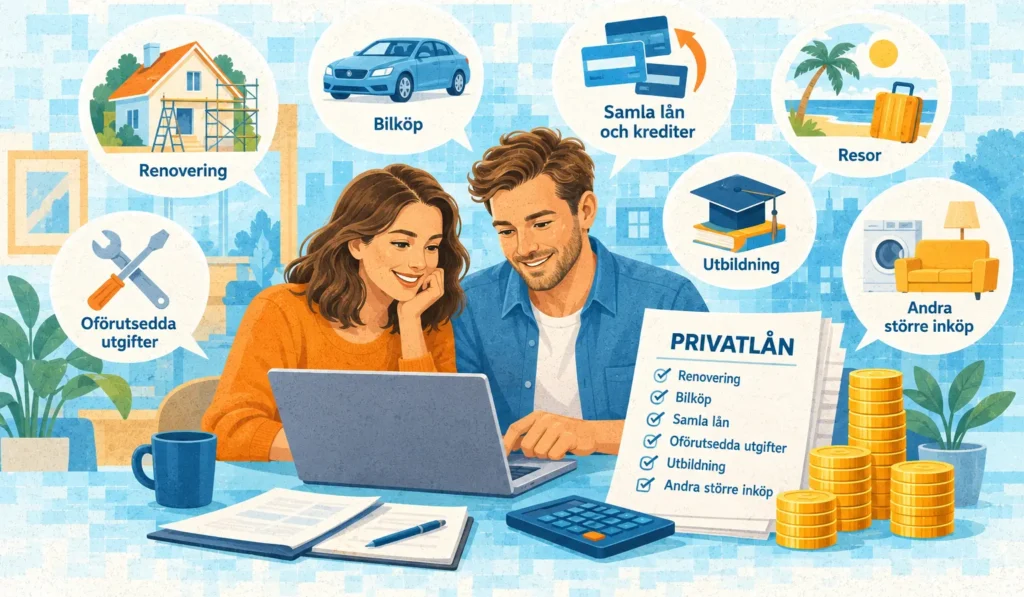
Det finns många situationer där människor väljer att ansöka om privatlån. Det kan handla om allt från en större renovering och köp av bil till att samla befintliga krediter. Gemensamt för situationerna är att kostnaden är större än vad hushållet vill eller kan betala direkt. Ett lån kan då fördela kostnaden över en längre tidsperiod, men det innebär samtidigt att den totala kostnaden blir högre eftersom ränta och eventuella avgifter tillkommer.
Renovering av bostaden
Renoveringar är ett vanligt exempel på en utgift som kan finansieras med privatlån. Ett nytt kök, ett renoverat badrum eller en större invändig ombyggnad kan snabbt kosta betydande belopp. Den som inte har tillräckligt stort sparkapital kan därför välja att finansiera hela eller delar av arbetet med ett lån utan säkerhet.
Det är samtidigt klokt att jämföra finansieringsformer innan man bestämmer sig. Den som äger en bostad och har möjlighet att utöka sitt bolån kan ibland få en lägre ränta på den finansieringen. Ett privatlån kan däremot vara ett alternativ när man inte vill eller kan belåna bostaden ytterligare. Eftersom lånet inte är knutet till själva fastigheten behöver det inte heller användas till en åtgärd som höjer bostadens värde.
Bil och andra större inköp
Ett annat användningsområde är bilköp. Det finns särskilda billån där bilen kan användas som säkerhet, men ett privatlån ger större frihet eftersom finansieringen inte behöver kopplas till ett visst fordon eller en viss bilhandlare. Det kan exempelvis vara relevant vid köp av en begagnad bil från en privatperson.
Samma princip gäller andra större inköp. Möbler, vitvaror och annan kostsam utrustning kan i teorin finansieras med privatlån. Här bör man dock tänka på relationen mellan varans livslängd och lånets återbetalningstid. Att fortfarande betala på en produkt som sedan länge är utsliten eller utbytt är sällan en attraktiv ekonomisk situation.
Samla flera lån och krediter
Privatlån används också för att samla mindre krediter och lån i ett större lån. Ett hushåll kan exempelvis ha kreditkortsskulder, avbetalningar och andra krediter med olika räntor och betalningsdatum. Genom att lösa dem med ett nytt lån kan ekonomin bli enklare att överblicka, eftersom man därefter bara har en betalning att hantera.
Det viktiga är dock att inte enbart titta på den nya månadskostnaden. En lägre månadsbetalning kan bero på att återbetalningstiden blivit betydligt längre, vilket i sin tur kan göra att den sammanlagda räntekostnaden blir hög. Konsumenternas Bank- och finansbyrå har en utförlig genomgång av blancolån och privatlån, där bland annat ränta, återbetalningstid och andra egenskaper hos den här typen av lån förklaras.
Oförutsedda större utgifter
Ibland uppstår utgifter som är svåra att planera för. Bilen kan behöva repareras, en värmepump kan gå sönder eller hushållet kan drabbas av någon annan större kostnad som måste hanteras snabbt. Det bästa ekonomiska skyddet mot sådana situationer är normalt ett eget sparande och en buffert, men alla hushåll har inte hunnit bygga upp en tillräckligt stor reserv.
Ett privatlån kan då vara ett sätt att finansiera en större nödvändig kostnad. Det är dock viktigt att skilja mellan en tillfällig större utgift och ett återkommande underskott i hushållsekonomin. Om pengarna inte räcker till de vanliga levnadskostnaderna varje månad löser ett nytt lån sällan grundproblemet. Tvärtom tillkommer ytterligare en månadskostnad i form av ränta och amortering.
Utbildning och investeringar i den egna kompetensen
Vissa använder privatlån för utbildningar som inte omfattas av det vanliga studiemedelssystemet. Det kan exempelvis röra sig om yrkeskurser, certifieringar eller andra utbildningar som den enskilde hoppas ska förbättra möjligheterna på arbetsmarknaden. Även här är privatlånet flexibelt eftersom långivaren normalt inte bestämmer exakt hur pengarna ska användas.
Det betyder däremot inte automatiskt att lånefinansierad utbildning är ekonomiskt lönsam. Kostnaden bör vägas mot hur realistiskt det är att utbildningen faktiskt leder till högre inkomster eller bättre arbetsmöjligheter. Ju längre återbetalningstid lånet har, desto viktigare blir det dessutom att räkna på den totala kostnaden och inte enbart på den första månadskostnaden.
Räntan gör stor skillnad för slutkostnaden
Eftersom privatlån vanligtvis saknar säkerhet tar långivaren en större risk än vid exempelvis ett bolån. Det avspeglas normalt i räntan. Vilken ränta en person erbjuds kan dessutom bero på bland annat inkomst, befintliga skulder, kreditvärdighet och lånets storlek. Två personer som ansöker om samma belopp hos samma långivare behöver därför inte få samma erbjudande.
Det är den effektiva räntan som är särskilt viktig vid jämförelser, eftersom den tar hänsyn till både ränta och vissa andra kostnader som hör till krediten. Man bör också titta på det totala beloppet som ska betalas tillbaka. En liten skillnad i ränta kan bli betydande när lånebeloppet är stort eller återbetalningen pågår under många år.
Kreditprövningen ska visa om lånet kan betalas tillbaka
Innan ett privatlån beviljas ska långivaren göra en kreditprövning. Syftet är att bedöma om låntagaren har ekonomiska förutsättningar att klara återbetalningen. Inkomst, utgifter och befintliga skulder kan därför påverka både möjligheten att få ett lån och vilka villkor som erbjuds.
Finansinspektionen beskriver i rapporten Svenska konsumtionslån hur lån utan bostaden som säkerhet påverkar svenska hushåll. En viktig aspekt är att räntor och amorteringar binder en del av hushållets framtida inkomster. Därför bör låntagaren själv göra en minst lika kritisk bedömning som banken och fundera över hur ekonomin skulle påverkas om andra utgifter samtidigt ökar.
Flexibiliteten är både fördelen och risken
Den stora fördelen med privatlån är friheten. Pengarna kan användas till många olika saker och låntagaren behöver normalt inte pantsätta bostaden, bilen eller någon annan tillgång. Det gör låneformen användbar i situationer där det behövs ett större engångsbelopp och där kostnaden kan bäras av hushållets ekonomi under återbetalningstiden.
Samma flexibilitet kan samtidigt vara en nackdel. Bara för att det är möjligt att låna till en viss konsumtion betyder det inte att det är ekonomiskt klokt. Ett lån innebär att dagens köp betalas med framtida inkomster, och dessutom till ett högre slutpris. Därför är det ofta klokt att fråga sig om köpet verkligen behöver göras nu, hur snabbt lånet kan betalas tillbaka och om det finns billigare alternativ.
Räkna på lånet innan du bestämmer dig
Privatlån kan alltså användas till allt från renoveringar och bilköp till större oförutsedda utgifter och samling av befintliga krediter. Det finns ingen enskild användning som automatiskt gör ett privatlån bra eller dåligt. Det avgörande är i stället kostnaden, syftet med lånet och hushållets möjlighet att betala tillbaka pengarna utan att ekonomin blir alltför pressad.
Innan man ansöker är det därför klokt att göra en egen kalkyl med viss marginal. Månadskostnaden ska inte bara fungera när ekonomin ser ut precis som i dag, utan helst också om andra utgifter förändras. Ett privatlån kan vara ett användbart ekonomiskt verktyg när det används genomtänkt, men eftersom varje lånad krona ska betalas tillbaka med ränta bör beslutet alltid börja med frågan om lånet verkligen förbättrar ekonomin eller bara flyttar en kostnad framåt i tiden.
Jag heter Henrik Davidsson och är skribent på WFD Ekonomi. Jag skriver om privatekonomi, skatt och andra ekonomiska frågor som påverkar vardagen, med målet att göra ämnen som ofta upplevs som krångliga mer begripliga. Genom tydliga förklaringar och praktiska exempel vill jag hjälpa läsare att få bättre kontroll över sin ekonomi och fatta mer genomtänkta beslut.